
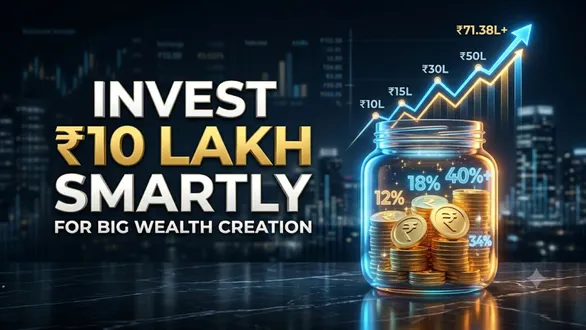
Lump Sum Investment Strategy: શું દિવાળીના તહેવાર પર તમારી પાસે પીએફ, પ્રોપર્ટી વેચાણ, પ્રોવિડન્ટ ફન્ડ કે વાર્ષિક બોનસમાંથી રુ.10 લાખ જેવી મોટી રકમ એક સાથે આવી છે? તો ઉતાવળમાં અથવા સમજ્યા કે વિચાર્યા વિના સંપૂર્ણ પૈસા શેરબજારમાં રોકી દેવી કે પછી ખાલી બેન્ક એફડીમાં મૂકી રાખવી. આ બંને નિર્ણયો તમારી સંપતિને ઘણું નુકસાનકર્તા સાબિત થઈ શકે છે.
જગપ્રસિદ્ધ પુસ્તક ધ સાયકોલોજી ઓફ મનીના લેખક મોર્ગન હાઉસેલનો સિદ્ધાંત જણાવે છે કે, સંપતિ સર્જનમાં તમારા આર્થિક વ્યવહાર અને સંપતિની ફાળવણીનું યોગદાન ખૂબ જ મહત્વનું હોય છે. યોગ્ય રણનીતિનો ઉપયોગ કરીને તમે રુ.10 લાખના ફંડને કોઈ પણ મોટા આર્થિક જોખમ વિના આગામી 15 વર્ષમાં 70 લાખથી પણ વધારે વેલ્થ ફંડમાં રુપાંતરિત કરી શકો છો.
10 લાખનું રોકાણ કરો તો મોટી ભૂલથી બચો
જ્યારે શેરબજારમાં તેજી હોય છે. ત્યારે ઘણા રોકાણકારો ઉત્સાહિત થઈને પોતાની આખી મૂડી એકસાથે ઇક્વિટી કે મ્યુચ્યુઅલ ફંડમાં રોકી દે છે. પરંતું બજારમાં અચાનક 10થી 15 ટકાનો ઘટાડો આવે તો પોર્ટફોલિયોની વેલ્યુ ઘટી શકે છે. આવી સ્થિતિમાં ગભરાઈને રોકાણ વેચી દેવાથી નુકસાન થવાની શક્યતાઓ રહેતી હોય છે. રોકાણકારોએ આ ભૂલ કરતાં બચવું જોઈએ.
શું છે સિસ્ટેમેટિક ટ્રાન્સફર પ્લાન?
STP એટલે સિસ્ટમેટિક ટ્રાન્સફર પ્લાન. આ પદ્ધતિમાં રોકાણકાર પોતાની મોટી રકમ પહેલાં લિક્વિડ ફંડ અથવા યોગ્ય શોર્ટ ડ્યુરેશન ડેટ ફંડમાં રોકે છે. ત્યારબાદ નક્કી કરેલી રકમ નિયમિત સમયાંતરે તે ફંડમાંથી ઇક્વિટી મ્યુચ્યુઅલ ફંડમાંથી ટ્રાન્સફર કરવામાં આવ છે. ઉદાહરણ તરીકે. રુ.10 લાખની રકમમાંથી દર મહિને રુ. 25 હજાર કે 30 હજાર ઈક્વિટી ફંડમાંથી ટ્રાન્સફર કરવાની યોજના બનાવી શકાય છે.
રુ. 10 લાખના પોર્ટફોલિયો માટે એસેટ એલોકેશન મોડલ
સ્માર્ટ પોર્ટફોલિયો મેનેજમેન્ટની સૌથી સુરક્ષિત અને વધુ રિટર્ન આપતી ફોર્મ્યુલા '10-20-30-40' નિયમ પર કામ કરે છે:
- 10% (રુ.1 લાખ) -લિક્વિડ / ઈમરજન્સી બફર: આ રકમને લિક્વિડ મ્યુચ્યુઅલ ફંડ અથવા હાઈ-યીલ્ડ સેવિંગ્સ એકાઉન્ટમાં રાખો. જેથી કોઈ પણ મેડિકલ કે આકસ્મિક જરૂરિયાત સમયે તમારું મુખ્ય રોકાણ તોડવું ન પડે.
- 20% (રુ.2 લાખ) – સેફ ડેટ & ફિક્સ્ડ ઈનકમ: આ રકમને ડેટ ફંડ્સ, કોર્પોરેટ બોન્ડ્સ અથવા બેંક FDમાં રોકો. આ હિસ્સો તમારા પોર્ટફોલિયોને સ્થિરતા આપે છે અને બજારની ગિરાવટ સામે સુરક્ષા પૂરી પાડે છે.
- 30% (રુ.3 લાખ) – લાર્જકેપ અને ઈન્ડેક્સ ફંડ્સ: દેશની ટોપ-100 અનુભવી અને મજબૂત કંપનીઓમાં રોકાણ કરો. આ હિસ્સો તમારા પોર્ટફોલિયોને વધુ જોખમ લીધા વિના વાર્ષિક 12-13% નું સ્થિર અને સતત રિટર્ન આપવાની ક્ષમતા ધરાવે છે.
- 40% (રુ.4 લાખ) – ફ્લેક્સીકેપ, મિડકેપ અને સ્મોલકેપ ફંડ્સ: આ તમારા પોર્ટફોલિયોનું અસલી 'ગ્રોથ એન્જિન' છે. હાઈ-ગ્રોથ કંપનીઓ અને ઉભરતા સેક્ટર્સમાં રોકાયેલી આ રકમ લાંબા ગાળે 15%+ સુધીનું બમ્પર રિટર્ન જનરેટ કરવાની ક્ષમતા રાખે છે.
10 થી 15 વર્ષમાં રુ.10 લાખમાંથી કેટલું ફંડ તૈયાર થઈ શકે?
જો તમે તમારા રુ.10 લાખના આ ડાયવર્સિફાઈડ પોર્ટફોલિયોને ઉપાડ્યા વિના લાંબા ગાળા માટે કમ્પાઉન્ડ થવા દો છો, તો અંદાજિત સંપત્તિ નીચે મુજબ બની શકે છે:
- 5 વર્ષ પછી (12% અંદાજિત વાર્ષિક રિટર્ન): કુલ ફંડ રુ. 17.62 લાખ
- 10 વર્ષ પછી (12% અંદાજિત વાર્ષિક રિટર્ન): કુલ ફંડ રુ. 31.06 લાખ
- 15 વર્ષ પછી (14% અંદાજિત વાર્ષિક રિટર્ન): કુલ ફંડ રુ. 71.38 લાખ
રોકાણ કરતાં પહેલાં ધ્યાનમાં રાખો આ 3 મહત્ત્વપૂર્ણ બાબતો
- હેલ્થ અને ટર્મ ઇન્શ્યોરન્સનું સુરક્ષા કવચ: રોકાણ કરતાં પહેલાં પરિવારની જરૂરિયાત પ્રમાણે પૂરતું હેલ્થ ઇન્શ્યોરન્સ અને આવક પર નિર્ભર લોકો માટે ટર્મ ઇન્શ્યોરન્સ હોવું જરૂરી છે. જેથી કોઈ આકસ્મિક પરિસ્થિતિમાં લાંબા ગાળાનું રોકાણ તોડવાની જરૂર ન પડે.
- નાણાકીય લક્ષ્યાંક પ્રમાણે રોકાણ પસંદ કરો: જો આગામી 1થી 3 વર્ષમાં પૈસાની જરૂરિયાત હોય, તો ઇક્વિટી મ્યુચ્યુઅલ ફંડમાં મોટી રકમ રોકવાનું ટાળવું જોઈએ. લાંબા ગાળાના એટલે કે 5થી 10 વર્ષ કે તેથી વધુ સમયના લક્ષ્યાંક માટે જોખમ ક્ષમતા પ્રમાણે ઇક્વિટી રોકાણનો વિચાર કરી શકાય છે.
- કમ્પાઉન્ડિંગનો લાભ લેવા ધીરજ રાખો: કમ્પાઉન્ડિંગ એટલે મળેલા વળતર પર પણ વળતર મળવાની પ્રક્રિયા. લાંબા ગાળે આ પ્રક્રિયા સંપત્તિ સર્જનમાં મહત્ત્વપૂર્ણ ભૂમિકા ભજવી શકે છે. તેથી બજારની રોજિંદી વધઘટને આધારે ઉતાવળમાં નિર્ણય લેવાને બદલે નાણાકીય લક્ષ્યાંક અને રોકાણની સમયમર્યાદા પ્રમાણે નિર્ણય લેવો જોઈએ.
(અસ્વીકરણ): અહીં આપેલી માહિતી માત્ર જાણકારીના હેતુથી આપવામાં આવી છે. શેરબજાર અને મ્યુચ્યુઅલ ફંડમાં રોકાણ બજારના જોખમોને આધીન છે. કોઈ પણ નાણાકીય રોકાણ કરતા પહેલાં નાણાકીય સલાહકારની સલાહ ચોક્કસ લો.