
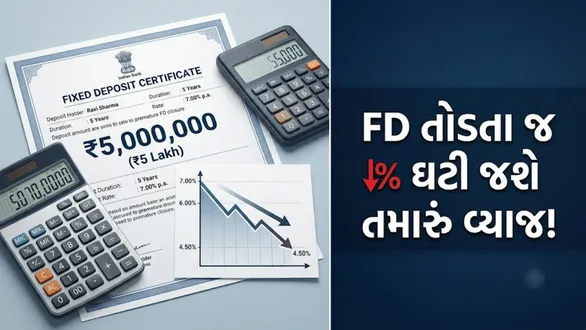
FD Penalty Calculation: ભારતમાં જ્યારે સુરક્ષિત અને નિશ્ચિત વળતર આપતા રોકાણની વાત આવે ત્યારે મોટાભાગના લોકો માટે ફિક્સ્ડ ડિપોઝિટ (FD) એ પ્રથમ પસંદગી હોય છે. FD નો મુખ્ય ફાયદો એ છે કે એકવાર તમે તમારા નાણાં જમા કરો, એટલે નિશ્ચિત સમયગાળા માટે નિશ્ચિત વ્યાજ મળે છે. જોકે, અચાનક આવી પડતી નાણાકીય જરૂરિયાત કે ઇમરજન્સીના સમયે ઘણા લોકોને મુદત પૂરી થતાં પહેલાં જ પોતાની FD તોડવી (Premature Closure) પડે છે. સમય પહેલાં FD બંધ કરવાથી વ્યાજમાં મોટો કાપ આવે છે અને સાથે બેંક પેનલ્ટી પણ વસૂલે છે.
સમય પહેલાં FD તોડવાથી શું થાય છે?
આ પણ વાંચો
જ્યારે તમે નિયત મુદત પહેલાં FD માંથી નાણાં ઉપાડો છો, ત્યારે બેંક તમને શરૂઆતમાં નક્કી થયેલો પૂરો વ્યાજ દર આપવા માટે બંધાયેલી નથી. તેની બદલે, તમારી FD જેટલા સમયગાળા માટે સક્રિય રહી હોય, તે વાસ્તવિક સમયગાળાનો વ્યાજ દર લાગુ કરવામાં આવે છે. આ ઉપરાંત, સમય પહેલાં નાણાં ઉપાડવા બદલ બેંકો સામાન્ય રીતે 1% સુધીની પેનલ્ટી પણ કાપે છે, જેનાથી વળતરમાં નોંધપાત્ર ઘટાડો થાય છે.
₹5 લાખની FD પર કેટલું નુકસાન થઈ શકે?
ધારો કે તમે 7% ના વાર્ષિક વ્યાજ દરે 2વર્ષ માટે ₹5 લાખની FD કરાવેલી છે. જો આ FD પૂરી મુદત સુધી રહે, તો 2 વર્ષ બાદ તમને વ્યાજ સાથે આશરે ₹5.72 લાખ મળે છે.
જોકે, જો તમને માત્ર 10 મહિના બાદ નાણાંની જરૂર પડે અને તમે FD તોડો છો, તો ગણતરી બદલાઈ જાય છે:
ધારો કે તે સમયે 10 મહિનાની FD માટે બેંકનો મૂળ વ્યાજ દર 6% હતો.
બેંક સમય પહેલાં નાણાં ઉપાડવા બદલ 1% પેનલ્ટી કાપે છે.
આથી તમારો અસરકારક વ્યાજ દર ઘટીને માત્ર 5% થઈ જાય છે.
10 મહિના માટે 5% ના દરે ₹5 લાખ પર મળતું વ્યાજ આશરે ₹20,833 થશે, એટલે કે તમને હાથમાં કુલ ₹5.21 લાખ જેવી રકમ મળશે. આ રીતે ગણતરી કરીએ તો સંપૂર્ણ મુદતના બદલે વચ્ચેથી FD તોડવાથી તમને આશરે ₹51,000 નું સંભવિત નુકસાન વેઠવું પડે છે.
નોંધ: આ ગણતરીમાં TDS નો સમાવેશ કરાયો નથી, જો ટેક્સ કપાય તો રકમ હજુ ઘટી શકે છે.
FD તોડવાને બદલે આ વિકલ્પો વિચારી શકાય
જો તમને ટૂંકા ગાળા માટે કે અચાનક નાણાંની જરૂર પડે, તો આખી FD તોડી પાડવી એ ડહાપણભર્યો નિર્ણય નથી. તેના બદલે રોકાણકારો FD સામે લોન અથવા ઓવરડ્રાફ્ટ સુવિધાનો ઉપયોગ કરી શકે છે. જેમાં તમારી FD ચાલુ રહે છે અને ખૂબ ઓછા વ્યાજે તાત્કાલિક નાણાં ઉપલબ્ધ થઈ જાય છે.