
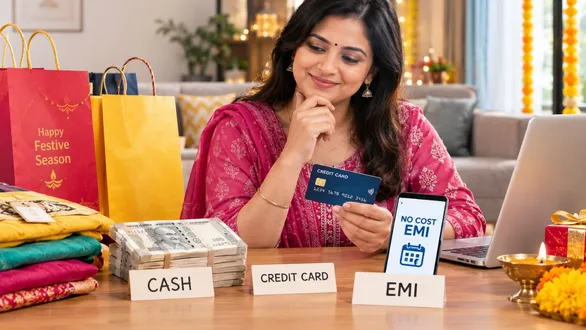
Festive Shopping Guide: દિવાળી કે તહેવારોની સિઝન આવતાની સાથે જ બજારોમાં રોનક વધી જાય છે અને લોકો ઇલેક્ટ્રોનિક્સ, ગાડીઓ, કપડાં તેમજ ઘર માટેની નવી ચીજવસ્તુઓની મોટાપાયે ખરીદી કરવા લાગે છે. આ સમયગાળા દરમિયાન બ્રાન્ડ્સ અને બેંકો દ્વારા અનેક પ્રકારની આકર્ષક ઓફર્સ, કેશબેક અને ડિસ્કાઉન્ટની ભરમાર કરવામાં આવે છે. પરંતુ સવાલ એ થાય છે કે આ ભારે-ભરખમ ખરીદી કરતી વખતે ચૂકવણી કઈ રીતે કરવી? શું રોકડ (Cash) વાપરવી જોઈએ, ક્રેડિટ કાર્ડ સ્વાઈપ કરવું જોઈએ કે પછી નો-કોસ્ટ EMIનો સહારો લેવો જોઈએ? ચાલો આ બાબતે નાણાકીય નિષ્ણાતોની સલાહ મુજબ વિગતવાર સમજીએ.
રોકડ (Cash) દ્વારા ખરીદી: ફાયદા અને ગેરફાયદા
ફાયદા: રોકડથી ખરીદી કરવાનો સૌથી મોટો ફાયદો એ છે કે તમે જેટલા રૂપિયા ખિસ્સામાં કે બેંક ખાતામાં છે તેટલી જ મર્યાદામાં ખર્ચ કરો છો, જેના કારણે ઓવર-સ્પેન્ડિંગ (વધુ પડતા ખર્ચ) પર કાબૂ રહે છે.
ગેરફાયદા: તહેવારોની સિઝનમાં ક્રેડિટ કાર્ડ કે ડિજિટલ પેમેન્ટ પર જે હેવી કેશબેક, ડિસ્કાઉન્ટ કે રિવોર્ડ પોઈન્ટ્સ મળે છે, તેનો લાભ રોકડ ખરીદીમાં મળતો નથી. ઉપરાંત, મોંઘી ચીજવસ્તુઓ ખરીદતી વખતે એકસાથે રોકડ રકમ ચૂકવવાથી બચત પર ભારે અસર પડે છે.
ક્રેડિટ કાર્ડ (Credit Card): રિવોર્ડ્સ અને ડિસ્કાઉન્ટનો ખજાનો
આજના ડિજિટલ યુગમાં મોટાભાગના લોકો ક્રેડિટ કાર્ડનો ઉપયોગ કરવાનું વધુ પસંદ કરે છે. જો તમારી પાસે યોગ્ય ક્રેડિટ કાર્ડ હોય, તો તહેવારોની ખરીદીમાં તે ખૂબ જ ફાયદાકારક સાબિત થઈ શકે છે.
ફાયદા: તહેવારો દરમિયાન બેંકો દ્વારા ઇ-કોમર્સ વેબસાઇટ્સ અને શોરૂમ પર ખાસ ઇન્સ્ટન્ટ ડિસ્કાઉન્ટ અને કેશબેક ઓફર્સ આપવામાં આવે છે. આ ઉપરાંત, તમે રિવોર્ડ પોઈન્ટ્સ કમાઈ શકો છો અને 'બિલ સાયકલ' મુજબ આગામી 30 થી 50 દિવસ સુધી પૈસા ચૂકવ્યા વગર મફત ક્રેડિટ પિરિયડનો લાભ મેળવી શકો છો.
ધ્યાનમાં રાખવા લાયક બાબત: ક્રેડિટ કાર્ડ વાપરતી વખતે એ વાતનું ખાસ ધ્યાન રાખવું કે સમયસર બિલ ભરપાઈ થઈ જાય, નહિતર ઊંચા વ્યાજદર અને લેટ-ફીનો બોજ વધી શકે છે.
EMI અને નો-કોસ્ટ EMI (Equated Monthly Installment): ક્યારે વાપરવી?
જો તમે કોઈ મોંઘી વસ્તુ (જેમ કે લેપટોપ, સ્માર્ટફોન કે એસી) ખરીદવા માંગતા હોવ અને એકસાથે મોટી રકમ ચૂકવવા નથી માંગતા, તો EMI શ્રેષ્ઠ વિકલ્પ બની શકે છે.
ફાયદા: નો-કોસ્ટ EMI (No Cost EMI) ના માધ્યમથી તમે વ્યાજ ચૂકવ્યા વગર નાની-નાની માસિક હપ્તાની રકમમાં મોંઘી ચીજવસ્તુઓ ખરીદી શકો છો, જેનાથી બજેટ પર એકસાથે આર્થિક ભારણ આવતું નથી.
સાવચેતી: 'નો-કોસ્ટ EMI' લેતી વખતે એ તપાસવું જરૂરી છે કે પ્રોસેસિંગ ફી કે કોઈ છુપાયેલા ચાર્જીસ તો નથી લાગતા ને? વ્યાજ વગરની સ્કીમ સિવાયની રેગ્યુલર EMIમાં ભારે વ્યાજ ચૂકવવું પડી શકે છે, જે લાંબા ગાળે વસ્તુની અસલ કિંમત કરતાં ઘણું મોંઘું સાબિત થાય છે.
સ્માર્ટ શોપિંગ માટે નિષ્ણાતોની સલાહ
બજેટ બનાવો: ખરીદી કરવા જતાં પહેલાં જ એક નિશ્ચિત બજેટ નક્કી કરી લો અને પોતાની ક્ષમતા બહાર જઈને ક્યારેય દેવામાં ન ઉતરો.
ઓફર્સ સરખાવો: ખરીદી કરતા પહેલા વિવિધ બેંકોના કાર્ડ પર મળતા કેશબેક અને ડિસ્કાઉન્ટની સરખામણી ચોક્કસ કરો.
બચતને પ્રાથમિકતા આપો: તહેવારોના ઉત્સાહમાં આવીને આડેધડ ખર્ચ કરવાના બદલે હંમેશાં એવી જ વસ્તુઓ ખરીદો જે ખરેખર ઉપયોગી હોય, જેથી તમારું ફાઇનાન્સિયલ બેલેન્સ જળવાઈ રહે.